
前八月全国规上工业企业利润增15.7%
2026-09-29 04:15:58来源:千龙网阅读量:17409
9月28日,国家统计局数据显示,1mdash;8月份,全国规模以上工业企业实现利润总额52719.8亿元,同比增长15.7%。8月份,规模以上工业企业利润同比增长4.2%。
利润增长的同时,工业企业成本效益指标持续改善。1mdash;8月份,规模以上工业企业每百元营业收入中的成本为85.07元,同比下降0.41元,工业企业累计单位成本今年以来持续保持同比下降态势。
解读1
新动能已形成较清晰的利润增长主线
1mdash;8月份,在工业生产稳中有进和工业品价格涨幅扩大的共同推动下,规模以上工业企业营业收入同比增长6.6%,带动规模以上工业企业利润同比增长15.7%,今年以来累计增速保持两位数增长。
从三大门类看,采矿业利润增长35.1%,制造业利润增长17.4%,电力、热力、燃气及水生产和供应业利润下降12.0%。分经营主体来看,盈利分化特征十分明显。1mdash;8月份,规模以上工业企业中,国有控股企业实现利润总额同比增长10.3%;股份制企业实现利润总额同比增长20.4%;外商及港澳台投资企业实现利润总额同比增长2.3%;私营企业实现利润总额同比增长10.4%。
中国民生银行首席经济学家温彬指出,从量、价、利润率三要素来看,1-8月,工业增加值累计同比增长5.3%,持平1-7月;PPI累计同比为2%,较1-7月加快0.2个百分点;营业收入利润率5.7%,同比增长8%,较1-7月回落1.9个百分点。整体看,生产保持平稳、价格支撑增强,但利润率增速明显放缓,导致工业企业盈利增速回落。
1mdash;8月份,电子行业利润同比增长1.1倍,对全部规模以上工业企业利润增长的贡献率达62%,是规模以上工业企业利润较快增长的重要支撑。
其中,新能源汽车、物联网、算力中心等新兴场景带动芯片需求增加,与之相关的光电子器件制造、半导体分立器件制造行业利润分别增长72%、51.8%;电子基础原材料领域快速发展,带动电子专用材料制造、电子电路制造行业利润分别增长2.3倍、49.1%。
从前8个月的数据看,电子行业和高技术制造业等新动能已形成较清晰的利润增长主线,为原材料制造业在价格周期中提供阶段性支撑,单位成本持续下降则为利润可持续性提供结构性基础。
国家统计局工业司首席统计师于卫宁表示,以高技术制造业为代表的新动能积聚壮大,带动规模以上工业企业利润保持较快增长。
从单月数据看,8月份,受去年同期较高基数影响,规模以上工业企业利润增速有所回落,同比增长4.2%;从营业收入扣减营业成本计算的毛利润看,规模以上工业企业毛利润增长7.5%,比上月加快1.9个百分点。8月单月毛利润增速的加快,为后续工业企业盈利进一步修复提供积极信号。
解读2
工业企业盈利仍具较强支撑 行业盈利温差或持续
对于未来工业企业利润走势,温彬认为,工业企业盈利仍具较强支撑。下一阶段,利润增速或呈现短期承压、四季度趋稳的特征。一方面,去年9月工业企业利润增速仍处阶段性高位,高基数将继续对今年同期增速形成压制,进入四季度后基数压力明显缓解;另一方面,从量价率三要素看,工业生产总体平稳,价格修复对盈利的支撑进一步增强,但利润率改善幅度持续收窄,后续利润增长或更多依赖价格回升和结构性景气行业支撑。
中信证券固定收益部研究团队指出,综合来看,生产端改善叠加价格端回暖带动8月份工业企业营收增速进一步改善,但去年同期基数走高对工业企业利润增速形成拖累。展望后续,9月新型政策性金融工具完成投放目标的31%,央行例会强调货币政策与新型政策性金融工具协同配合,发改委有序推进重大项目建设,财政货币协同发力有望推动基建实物工作量加速落地。同时,9月美欧等主要国家制造业PMI维持扩张,关税压力缓解和外需景气度延续也有望为企业利润带来支撑。
申银万国期货研究团队认为,8月份当月工业企业利润增速的回落更多源于高基数效应而非景气转弱,短期电子、高技术制造等新动能行业的强拉动有望延续。盈利改善仍高度集中于少数行业,库存、应收账款增速偏高,反映终端需求修复尚不充分。
解读3
工业企业利润数据向好 民众体感为何不同?
今年以来,工业企业的赚钱能力明显增强,利润增长是否转化为大多数人的收入,成为民众普遍关心的问题。
这一问题要从谁在赚钱来看。总体来看,今年规模以上工业企业利润增长呈现出新兴产业较快增长、传统产业持续调整的特点。高技术制造业、新能源产业链等成为利润增长的重要支撑,传统产业则仍处于转型升级过程中,行业之间的发展节奏有所不同。
从当前数据来看,不同行业的发展节奏存在差异,使得不同群体对经济恢复的感受并不完全一致。核心原因是高增长行业吸纳就业人数有限,高吸纳就业行业增长放缓。
本轮工业经济增长的核心动能,主要集中在资本密集型和技术密集型的少数高技术及资源型行业。电子信息、高端芯片、有色金属和新材料等行业,其生产高度依赖自动化设备、算法和资本投入,对普通劳动力的直接吸纳空间非常有限。
与此同时,吸纳了国内绝大多数劳动人口就业的传统制造业、传统加工业以及传统基础工业,目前恰恰处于利润调整期。
东方金诚研究发展部执行总监冯琳认为,2026年以来,工业企业利润增速明显加快,利润高增的结构性特征突出mdash;mdash;AI产业链与上游资源品行业几乎贡献了全部利润增量,地产链及多数传统消费品行业盈利依然承压,盈利改善的行业覆盖面偏窄。
这一分化特征制约了利润高增向内需的传导。一方面,本轮高盈利行业多为资本、技术密集型行业,加之利润改善主要来自价格上涨而非生产扩张,对就业、居民收入和资本开支的带动偏弱。另一方面,下游劳动密集型行业利润仍普遍下滑,用工和资本开支总体收缩。由此,利润到就业、收入到消费到再盈利与利润到投资到再盈利的正向循环尚难以启动,工业企业利润高增也就难以有效转化为经济内生动能。往后看,盈利能否扩散至更广泛的行业,核心取决于内需修复力度,内需回暖既是盈利扩散的前提,也是打通上述传导链条、形成正向循环的关键。
长江商学院金融学教授欧阳辉撰文指出,在产业升级和新旧动能转换过程中,不同行业恢复节奏有所差异,工业利润向就业、居民收入和消费的传导仍需进一步增强。
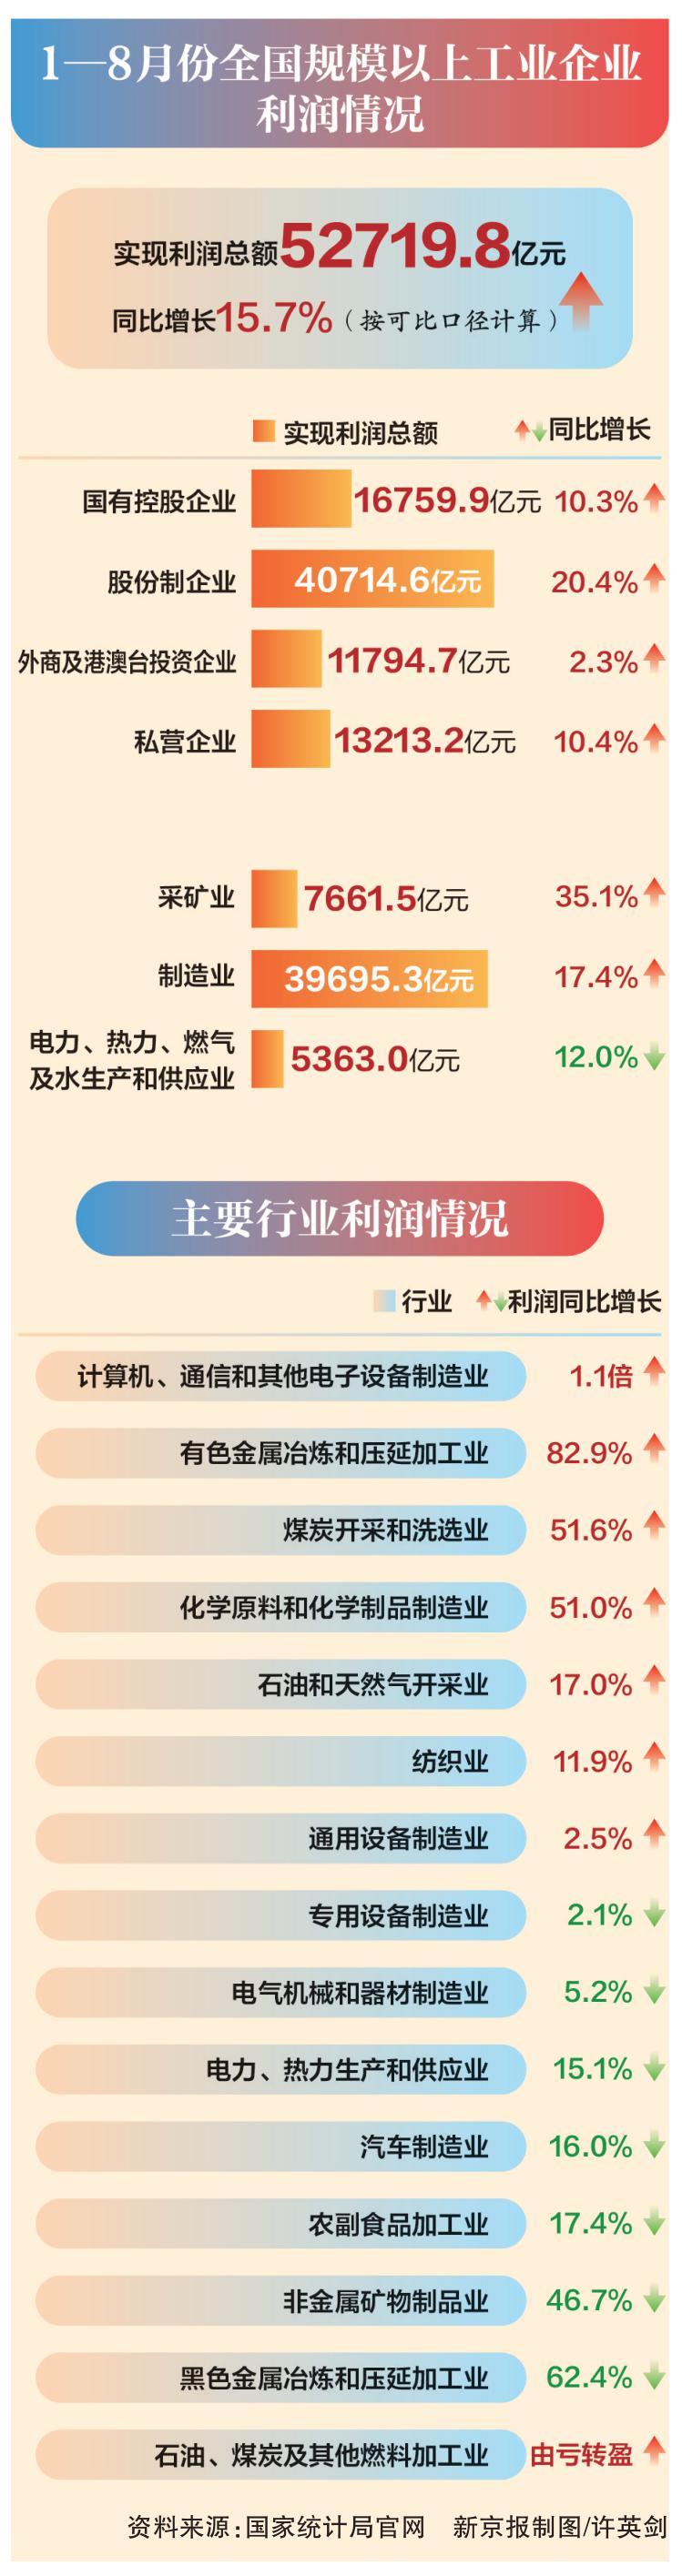
9月28日,国家统计局数据显示,1mdash;8月份,全国规模以上工业企业实现利润总额52719.8亿元,同比增长15.7%。8月份,规模以上工业企业利润同比增长4.2%。
利润增长的同时,工业企业成本效益指标持续改善。1mdash;8月份,规模以上工业企业每百元营业收入中的成本为85.07元,同比下降0.41元,工业企业累计单位成本今年以来持续保持同比下降态势。
解读1
新动能已形成较清晰的利润增长主线
1mdash;8月份,在工业生产稳中有进和工业品价格涨幅扩大的共同推动下,规模以上工业企业营业收入同比增长6.6%,带动规模以上工业企业利润同比增长15.7%,今年以来累计增速保持两位数增长。
从三大门类看,采矿业利润增长35.1%,制造业利润增长17.4%,电力、热力、燃气及水生产和供应业利润下降12.0%。分经营主体来看,盈利分化特征十分明显。1mdash;8月份,规模以上工业企业中,国有控股企业实现利润总额同比增长10.3%;股份制企业实现利润总额同比增长20.4%;外商及港澳台投资企业实现利润总额同比增长2.3%;私营企业实现利润总额同比增长10.4%。
中国民生银行首席经济学家温彬指出,从量、价、利润率三要素来看,1-8月,工业增加值累计同比增长5.3%,持平1-7月;PPI累计同比为2%,较1-7月加快0.2个百分点;营业收入利润率5.7%,同比增长8%,较1-7月回落1.9个百分点。整体看,生产保持平稳、价格支撑增强,但利润率增速明显放缓,导致工业企业盈利增速回落。
1mdash;8月份,电子行业利润同比增长1.1倍,对全部规模以上工业企业利润增长的贡献率达62%,是规模以上工业企业利润较快增长的重要支撑。
其中,新能源汽车、物联网、算力中心等新兴场景带动芯片需求增加,与之相关的光电子器件制造、半导体分立器件制造行业利润分别增长72%、51.8%;电子基础原材料领域快速发展,带动电子专用材料制造、电子电路制造行业利润分别增长2.3倍、49.1%。
从前8个月的数据看,电子行业和高技术制造业等新动能已形成较清晰的利润增长主线,为原材料制造业在价格周期中提供阶段性支撑,单位成本持续下降则为利润可持续性提供结构性基础。
国家统计局工业司首席统计师于卫宁表示,以高技术制造业为代表的新动能积聚壮大,带动规模以上工业企业利润保持较快增长。
从单月数据看,8月份,受去年同期较高基数影响,规模以上工业企业利润增速有所回落,同比增长4.2%;从营业收入扣减营业成本计算的毛利润看,规模以上工业企业毛利润增长7.5%,比上月加快1.9个百分点。8月单月毛利润增速的加快,为后续工业企业盈利进一步修复提供积极信号。
解读2
工业企业盈利仍具较强支撑 行业盈利温差或持续
对于未来工业企业利润走势,温彬认为,工业企业盈利仍具较强支撑。下一阶段,利润增速或呈现短期承压、四季度趋稳的特征。一方面,去年9月工业企业利润增速仍处阶段性高位,高基数将继续对今年同期增速形成压制,进入四季度后基数压力明显缓解;另一方面,从量价率三要素看,工业生产总体平稳,价格修复对盈利的支撑进一步增强,但利润率改善幅度持续收窄,后续利润增长或更多依赖价格回升和结构性景气行业支撑。
中信证券固定收益部研究团队指出,综合来看,生产端改善叠加价格端回暖带动8月份工业企业营收增速进一步改善,但去年同期基数走高对工业企业利润增速形成拖累。展望后续,9月新型政策性金融工具完成投放目标的31%,央行例会强调货币政策与新型政策性金融工具协同配合,发改委有序推进重大项目建设,财政货币协同发力有望推动基建实物工作量加速落地。同时,9月美欧等主要国家制造业PMI维持扩张,关税压力缓解和外需景气度延续也有望为企业利润带来支撑。
申银万国期货研究团队认为,8月份当月工业企业利润增速的回落更多源于高基数效应而非景气转弱,短期电子、高技术制造等新动能行业的强拉动有望延续。盈利改善仍高度集中于少数行业,库存、应收账款增速偏高,反映终端需求修复尚不充分。
解读3
工业企业利润数据向好 民众体感为何不同?
今年以来,工业企业的赚钱能力明显增强,利润增长是否转化为大多数人的收入,成为民众普遍关心的问题。
这一问题要从谁在赚钱来看。总体来看,今年规模以上工业企业利润增长呈现出新兴产业较快增长、传统产业持续调整的特点。高技术制造业、新能源产业链等成为利润增长的重要支撑,传统产业则仍处于转型升级过程中,行业之间的发展节奏有所不同。
从当前数据来看,不同行业的发展节奏存在差异,使得不同群体对经济恢复的感受并不完全一致。核心原因是高增长行业吸纳就业人数有限,高吸纳就业行业增长放缓。
本轮工业经济增长的核心动能,主要集中在资本密集型和技术密集型的少数高技术及资源型行业。电子信息、高端芯片、有色金属和新材料等行业,其生产高度依赖自动化设备、算法和资本投入,对普通劳动力的直接吸纳空间非常有限。
与此同时,吸纳了国内绝大多数劳动人口就业的传统制造业、传统加工业以及传统基础工业,目前恰恰处于利润调整期。
东方金诚研究发展部执行总监冯琳认为,2026年以来,工业企业利润增速明显加快,利润高增的结构性特征突出mdash;mdash;AI产业链与上游资源品行业几乎贡献了全部利润增量,地产链及多数传统消费品行业盈利依然承压,盈利改善的行业覆盖面偏窄。
这一分化特征制约了利润高增向内需的传导。一方面,本轮高盈利行业多为资本、技术密集型行业,加之利润改善主要来自价格上涨而非生产扩张,对就业、居民收入和资本开支的带动偏弱。另一方面,下游劳动密集型行业利润仍普遍下滑,用工和资本开支总体收缩。由此,利润到就业、收入到消费到再盈利与利润到投资到再盈利的正向循环尚难以启动,工业企业利润高增也就难以有效转化为经济内生动能。往后看,盈利能否扩散至更广泛的行业,核心取决于内需修复力度,内需回暖既是盈利扩散的前提,也是打通上述传导链条、形成正向循环的关键。
长江商学院金融学教授欧阳辉撰文指出,在产业升级和新旧动能转换过程中,不同行业恢复节奏有所差异,工业利润向就业、居民收入和消费的传导仍需进一步增强。
声明:以上内容为本网站转自其它媒体,相关信息仅为传递更多企业信息之目的,不代表本网观点,亦不代表本网站赞同其观点或证实其内容的真实性。投资有风险,需谨慎。

热门文章
-
1.秋分凉燥渐盛,该如何顺应节气科学养生
-
2.武汉东西湖:工会搭建连心桥劳模工匠助
-
3.一口“咬”出火灾!养宠家庭消防安全提
-
4.所有人中秋假期接近尾声,这份返程安全
-
5.今年前8个月中国规上工业企业利润同比
-
6.为什么今年“十五的月亮十七圆”?揭开
-
7.大量饮料中白砂糖被果葡糖浆替代?
-
8.数贸会观察:解锁大健康创新的全球对话
-
9.假期居家,防火要点请牢记!
-
10.全国铁路迎来中秋假期返程客流高峰9月
热门图文
-
“天天枸杞水,活到两百岁”,枸杞真的能养生
2023-05-11
-
菊花泡水喝有什么作用?菊花经常泡水喝有三大
2023-05-11
-
女人用艾叶泡脚有什么好处?女性艾叶泡脚具备
2023-05-11
-
春季易上火该如何是好 春季养生降火要吃哪些
2023-05-11
-
退热药、新冠药线上线下供应充足
2023-05-09
-
女性坐月子时,丈夫应该如何陪伴?得学会这几
2023-05-09
-
宫颈炎与夫妻生活频繁有关?提醒:这3个诱因
2023-05-08
-
减肥就必须“戒碳水”?当心“病态瘦”!
2023-05-08
-
女性月经不调怎么调理?月经不调自我保健方法
2023-05-08
-
更年期月经不调怎么调治?吃哪些食物可以改善
2023-05-08